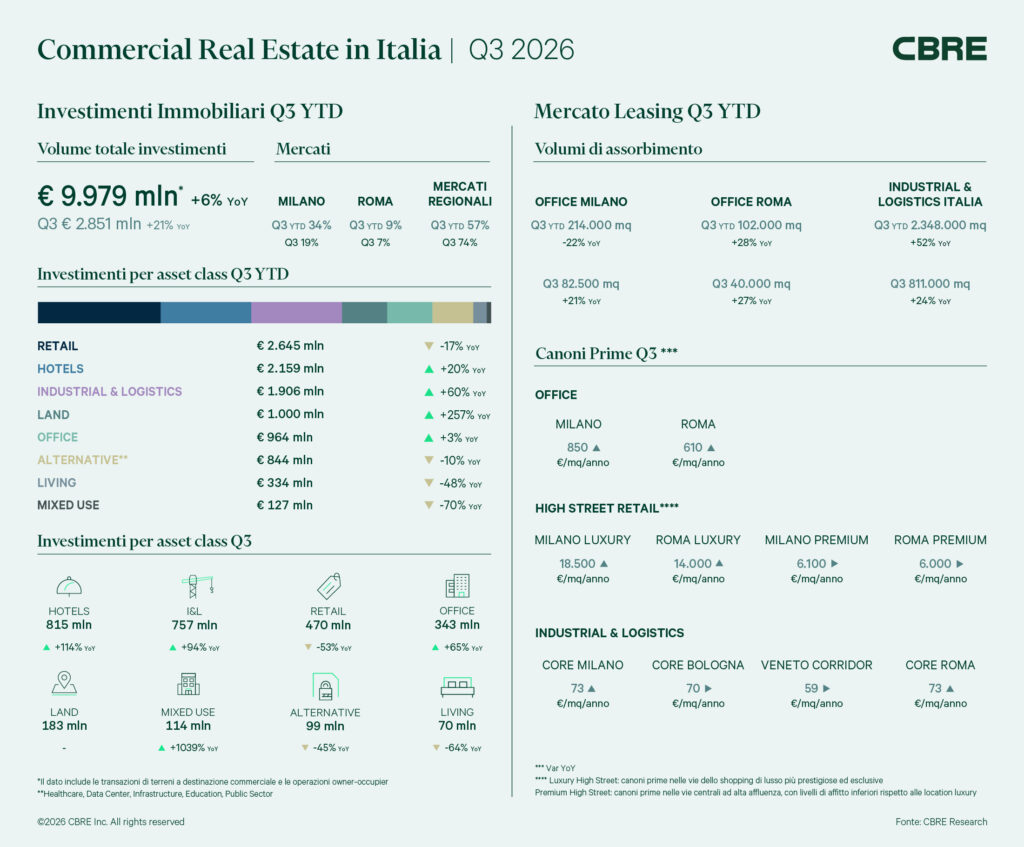
Il mercato italiano del commercial real estate chiude i primi nove mesi del 2026 con circa 10 miliardi di euro di investimenti (9.979 milioni secondo la tabella allegata), il 6% in più rispetto allo stesso periodo del 2025.
Nel solo terzo trimestre i volumi sono pari a 2,8 miliardi, in aumento del 21% su base annua. I dati sono elaborati da Cbre Italy Research e diffusi l’8 ottobre 2026. Il dato complessivo include le transazioni di terreni a destinazione commerciale e le operazioni owner-occupier.
Per chi progetta, costruisce e riqualifica immobili, i numeri indicano dove si concentrano oggi la domanda di spazi e il capitale disponibile.
Logistica: assorbimento ai livelli record e canoni prime a 73 €/mq
Il comparto industrial & logistics chiude il trimestre con 757 milioni di euro investiti (+94% anno su anno, +3% sul trimestre precedente). Nei nove mesi gli investimenti raggiungono circa 1,9 miliardi, con una crescita del 60%: è il secondo miglior risultato di sempre per il periodo, dopo il 2022.
Più interessante per i professionisti tecnici è il fronte del leasing. Il take-up dei primi nove mesi è di circa 2,3 milioni di mq (+52%). Nel terzo trimestre l’assorbimento arriva a 811.000 mq (+24% anno su anno), un ritorno ai livelli del 2022-2023.
Il Veneto guida l’attività grazie a due operazioni su immobili speculativi, cioè realizzati senza un conduttore già individuato. La domanda arriva soprattutto da operatori manifatturieri e industriali e assorbe sia gli spazi esistenti sia il prodotto in sviluppo.
Questa dinamica sostiene i canoni prime, che raggiungono i 73 €/mq/anno nel mercato core di Milano e Roma, in un contesto di offerta limitata e forte domanda di immobili di qualità. Sul piano degli investimenti, le strategie value-add continuano a guidare il mercato.
Cresce però l’interesse per le strategie core plus nelle location strategiche, sostenuto da livelli contenuti di vacancy e da prospettive positive di crescita dei canoni. Nei mercati regionali i capitali si concentrano su piattaforme logistiche lungo i principali corridoi distributivi del Nord Italia.
Uffici: Milano e Roma tra scarsità di prodotto e prime rent in crescita
Il settore office chiude i nove mesi con circa 964 milioni di euro, sostanzialmente in linea con il 2025. Il terzo trimestre accelera: circa 343 milioni investiti, il 65% in più rispetto al terzo trimestre 2025. A trainare i volumi è un’operazione end-user a Milano.
Sempre a Milano, un’operazione mixed-use con una componente direzionale significativa segna il ritorno del capitale core plus nelle aree semicentrali.
La domanda resta selettiva e si orienta verso prodotti prime con un chiaro potenziale di rental reversion, in particolare nel Central Business District (Cbd) milanese e a Porta Nuova.
A Milano il take-up dei primi nove mesi è di circa 214.000 mq, in calo del 22% rispetto al 2025. Cbre lo interpreta come una normalizzazione della domanda, condizionata anche dalla scarsità di prodotto di qualità nelle aree più ricercate.
Il terzo trimestre segna però una ripresa: 82.500 mq assorbiti (+21% anno su anno, +23% sul trimestre precedente), sostenuti da una significativa operazione in owner occupation nell’area dello Scalo di Porta Romana. Il 45% delle transazioni del trimestre si concentra nel Cbd e nel centro cittadino, dove si riduce la dimensione media delle operazioni.
Cresce invece il peso dei sottomercati semicentrali. Per la carenza di offerta di qualità nelle location più ricercate, il prime rent nel Cbd raggiunge un nuovo record di 850 €/mq/anno.
A Roma il take-up tra gennaio e settembre è di circa 102.000 mq (+28%). Nel terzo trimestre l’assorbimento sale a 40.000 mq (+27% su base annua, +58% sul trimestre precedente).
La domanda è trainata dall’Eur, che concentra oltre il 55% dei volumi, e dal settore tecnologico, responsabile di circa il 40% dell’assorbimento. Con la vacancy ai minimi storici (6,3%), il prime rent nel Cbd resta stabile a 610 €/mq/anno.
Living e rigenerazione urbana: meno volumi, più terreni e progetti di sviluppo
Il comparto living registra 70 milioni di euro nel trimestre e 334 milioni da inizio anno, in calo del 48% sul 2025. Gli investitori privilegiano strategie value-add e opportunità di riposizionamento, con interesse crescente per immobili storici di pregio nei principali centri urbani e per progetti di sviluppo e rigenerazione urbana con fondamentali di mercato solidi.
Un indicatore rilevante è l’acquisizione di terreni, pari a circa 336 milioni di euro da inizio anno. Tra queste figurano il recupero di un importante compendio ex pubblico a Roma e il progetto mixed-use di Santa Giulia a Milano. Nello student housing si osserva un allungamento dei tempi di finalizzazione delle operazioni, a fronte di iter urbanistici più complessi.
L’interesse si concentra su operazioni di forward purchase e partnership strategiche con sviluppatori locali, formule che limitano il rischio di esecuzione.
Anche nel segmento alternative l’attività è guidata da operazioni di sviluppo con ritorni core plus, focalizzate sul prodotto di nuova generazione. Il segmento chiude il trimestre con circa 99 milioni di euro e circa 844 milioni da inizio anno (-10%).
Data center: 621 milioni sui terreni, con iter autorizzativi decisivi
Il mercato dei terreni destinati a data center registra 621 milioni di euro nei primi nove mesi (+192% su base annua), di cui 50 milioni nel terzo trimestre. Milano si conferma uno dei principali hub europei, con livelli di vacancy tra i più contenuti del continente.
Per chi opera nella progettazione e nelle infrastrutture è utile il criterio con cui gli operatori scelgono i siti. In un mercato con crescente disponibilità di aree edificabili, vengono privilegiati i siti già infrastrutturati o con iter autorizzativi avanzati, considerati sempre più strategici.
Hotel e retail: resort e retail park nelle strategie di investimento
L’hotel è la prima asset class per volumi nel trimestre, con 815 milioni di euro (+114% su base annua). Nei nove mesi il settore sfiora i 2,2 miliardi (+20%). I mercati regionali assorbono il 79% dei volumi del trimestre, in larga parte per due importanti transazioni resort a Como e Olbia.
Le strutture resort superano la metà dei volumi dei nove mesi, un dato che interessa chi lavora su progetti di ospitalità e riqualificazione ricettiva.
Il retail registra 470 milioni nel terzo trimestre e circa 2,6 miliardi da inizio anno. Il comparto out-of-town resta il più attivo e cresce l’interesse di nuovi investitori internazionali per i retail park.
Sul fronte dei canoni, high street e centri commerciali sono rimasti sostanzialmente stabili, con l’eccezione del lusso a Milano e Roma, dove la domanda nelle vie prime supera l’offerta e la vacancy è prossima allo zero.
Mercati regionali: il 74% dell’attività nel trimestre
Con circa 2,1 miliardi di euro nel trimestre, i mercati regionali rappresentano circa il 74% dell’attività di investimento in Italia. I capitali si sono concentrati in logistica, hotel e retail. Il focus è su piattaforme logistiche lungo i corridoi distributivi del Nord Italia, strutture alberghiere in destinazioni turistiche consolidate e centri commerciali dominanti nel Sud.
Qualità, efficienza e sostenibilità degli immobili
Le dichiarazioni dei responsabili Cbre confermano il peso della qualità dell’immobile nelle scelte di investitori e occupier.
«Il mercato immobiliare italiano sta attraversando una fase di crescita complessiva, in cui il capitale si concentra sui comparti supportati da fondamentali solidi e prospettive di crescita di medio-lungo termine. Lo constatiamo in diverse asset class, dalla logistica agli Hotels, dal Living ai Data Center, e nel ruolo crescente dei mercati regionali. Guardando ai prossimi mesi, ci aspettiamo che il mercato mantenga un approccio prudente nelle decisioni, sebbene sostenuto da condizioni di credito ancora competitive e da opportunità di investimento che continuano a offrire interessanti prospettive di creazione di valore». Silvia Gandellini, Head of Capital Markets Italy di Cbre
«La domanda occupier continua a rappresentare uno dei principali punti di forza del mercato immobiliare italiano. In tutti i principali settori osserviamo una crescente attenzione verso immobili di qualità, efficienti e in grado di rispondere ai nuovi requisiti operativi e di sostenibilità delle aziende. Il persistente squilibrio tra domanda e offerta che caratterizza molti segmenti del mercato continua a sostenere l’attività locativa e a rafforzare i fondamentali del settore, creando condizioni favorevoli per gli investimenti nel medio-lungo termine». Fabio Mantegazza, Head of Leasing Italy di Cbre
Sul fronte finanziario, nonostante il marcato aumento dei tassi di riferimento, la forte competizione tra finanziatori continua ad assicurare margini competitivi e condizioni di accesso al credito favorevoli.