C’è una domanda che l’Osservatorio Nazionale dell’Esperienza in Showroom si pone ogni anno, e che ogni anno restituisce una risposta più nitida: quanto vale davvero, in termini economici e competitivi, la qualità della consulenza offerta da uno showroom?
Non quanto vale in teoria, quanto vale realmente sul fatturato.
Quanto vale nella realtà di quelle 2/3 ore in cui un cliente entra, guarda, aspetta, ascolta (o viene ascoltato) e alla fine decide se firmare o tornare dal concorrente.
La quarta edizione dell’Osservatorio offre la risposta più documentata disponibile sul mercato italiano.
150 Mystery Experience condotte nel 2025 su altrettanti punti vendita distribuiti su tutto il territorio nazionale, 9 aree di valutazione sistematica per ogni visita, e i sondaggi anonimi di 2.165 professionisti della vendita che hanno raccontato senza filtri le proprie abitudini reali.
Ne emerge un ritratto che non è una condanna, ma è impietoso nella sua precisione: un settore strutturalmente orientato al prodotto che continua a trascurare la leva più potente a sua disposizione, quella relazionale, perdendo ogni anno una quota enorme di fatturato già potenzialmente conquistato al momento dell’ingresso del cliente in showroom: il cliente è entrato, ha visto, ha chiesto il preventivo e ha acquistato altrove.
I numeri che l’Osservatorio porta ogni anno non sono fini a sé stessi.
Ogni percentuale è la proiezione di un comportamento ripetuto su scala nazionale, ogni indicatore è la traccia di un’abitudine consolidata che produce effetti misurabili sul conto economico di ogni singolo showroom.
Per i produttori e i distributori del settore, leggere questi dati significa capire cosa accade davvero al proprio prodotto nel momento più critico del processo commerciale: quando incontra il cliente.
Due sguardi sullo stesso mercato: la metodologia
Il primo asse dell’indagine è l’osservazione diretta.
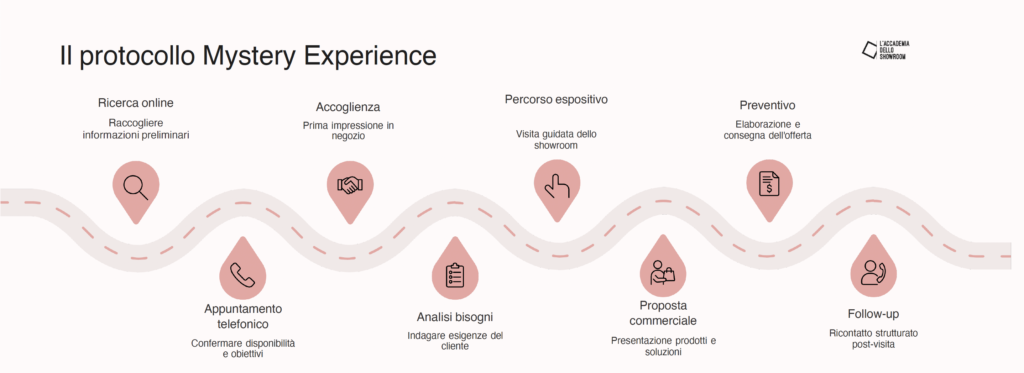
Nel corso del 2025, osservatori professionisti formati internamente si sono presentati come clienti reali in 150 punti vendita distribuiti su tutto il territorio nazionale, con un profilo preciso: privato interessato alla ristrutturazione integrale del bagno, planimetria in mano.
Il protocollo di valutazione articola la visita in nove macro-aree: ricerca online preliminare, sopralluogo previo appuntamento, immagine esterna e segnaletica, accoglienza e primo contatto, percorso guidato nello spazio espositivo, qualità dell’indagine dei bisogni, proposta commerciale e gestione delle obiezioni, elaborazione del preventivo in presenza e via mail, follow-up post-visita.
Il campione è stato strutturato per includere diverse tipologie di showroom: multibrand indipendenti, rivendite di gruppo o associate, esposizioni integrate in punti vendita tecnici e diversi contesti territoriali: grandi aree metropolitane come Milano, Roma e Napoli, centri urbani di medie dimensioni e realtà rurali, di montagna o costiere.
Sul fronte geografico, 65 showroom si trovano al Nord (43% del campione), 35 al Centro (23%) e 50 al Sud (34%).
Il secondo asse è la voce della comunità professionale.
Per la prima volta in modo strutturato, l’edizione 2026 integra i sondaggi anonimi somministrati alla community dell’Accademia, composta da 2.165 addetti alle vendite operanti negli showroom del settore.
L’anonimato è la condizione fondante: chi sa di non essere giudicato racconta le proprie abitudini reali, non quelle che ritiene attese o corrette. È quella autenticità che rende i dati raccolti utili all’analisi.
La combinazione tra osservazione esterna e autodichiarazione interna produce una conoscenza che nessuna delle due fonti, da sola, sarebbe in grado di generare.
Le Mystery Experience dicono cosa accade realmente in consulenza.
I sondaggi dicono cosa il venditore crede che accada.
L’incrocio tra i due piani rivela la distanza spesso significativa e sempre istruttiva tra percezione soggettiva ed esperienza oggettiva del cliente.
Il contesto di mercato: normalizzazione dopo il Superbonus
Il settore italiano della finitura per l’edilizia pavimenti, rivestimenti, arredo bagno, rubinetterie, sanitari e comfort abitativo attraversa nel 2025 una fase di consolidamento dopo gli anni eccezionali del Superbonus 110%.
Il mercato, che aveva registrato una crescita straordinaria tra il 2020 e il 2023, mostra segnali di normalizzazione con una contrazione della domanda rispetto ai picchi del triennio precedente.
In questo contesto, la competizione tra showroom si intensifica: i margini si riducono, i clienti tendono a rimandare gli investimenti ingenti, e quelli che decidono di investire sono più informati e selettivi.
La capacità di distinguersi attraverso l’esperienza di acquisto diventa un fattore competitivo primario, non più accessorio.
Un dato strutturale emerge con forza dall’analisi: 9 acquisti su 10 di prodotti per la ristrutturazione da parte di privati e progettisti avvengono ancora in store.
Il punto vendita fisico non è in crisi strutturale: è in crisi la qualità dell’esperienza offerta.
Il rischio reale per lo showroom non è Amazon o i marketplace verticali, ma la propria incapacità di offrire un’esperienza sufficientemente superiore da giustificare il differenziale di prezzo e il tempo investito nella visita.
La dashboard dei comportamenti di vendita: i sei indicatori
Il cuore diagnostico dell’Osservatorio è costituito da sei indicatori misurati sul campo, che insieme restituiscono un quadro di rara precisione.
I sei indicatori chiave | campione 150 Mystery Experience
| DATO | INDICATORE |
| 7,3% | Venditori che si presentano al cliente con il proprio nome 11 su 150 rilevati. Il primo atto di relazione è sistematicamente omesso. |
| 2% | Venditori che guidano la definizione del budget con il cliente 3 su 150 rilevati. La variabile economica viene quasi mai esplorata proattivamente. |
| 6 | Numero medio di proposte per categoria di prodotto presentate al cliente Es. 6 pavimenti: eccesso di scelta non guidata (effetto paralisi). |
| 5,3% | Venditori che argomentano il preventivo in presenza prima di consegnarlo 8 su 150 rilevati. Il preventivo viene quasi sempre inviato via mail senza costruzione di valore. |
| 3,3% | Venditori che effettuano un ricontatto strutturato dopo l’invio del preventivo 5 su 150 rilevati. Il follow-up è quasi universalmente assente. |
| 7 gg | Tempo medio di consegna del preventivo dopo la visita (2025) Era 11 giorni nel 2024. Il miglioramento è legato alla riduzione del volume, non a maggiore efficienza. |
Il tasso di conversione al 40%: un miglioramento da non fraintendere
Il tasso di conversione da preventivo a ordine rilevato nel 2025 si attesta al 40%, in incremento rispetto al 35% dell’anno precedente.
Questo dato richiede però una lettura critica prima di essere interpretato come un segnale positivo.
L’Osservatorio illustra il meccanismo con un esempio preciso: uno showroom che l’anno scorso ha lavorato 100 clienti con un tasso di conversione del 35% ne ha convertiti 35. Quest’anno lo stesso showroom ha ricevuto solo 87 richieste di preventivo, ma di quei 87 clienti, 35 hanno acquistato. Il tasso risultante è del 40%, ma il numero di ordini è identico.
Il contesto macroeconomico ha operato una selezione naturale della domanda: chi è entrato in showroom nel 2025 lo ha fatto perché non poteva più aspettare, con un progetto già maturo. Quando il ciclo si stabilizzerà e torneranno i clienti in fase esplorativa, lo showroom che non ha investito nel miglioramento della consulenza si troverà con un tasso di conversione più basso.
La matematica è eloquente: a parità di costi fissi e numero di clienti, portare il tasso di conversione dal 40% al 50% (pienamente raggiungibile attraverso formazione strutturata e implementazione del follow-up) significa passare da 40 a 50 ordini annui, con un fatturato che su un preventivo medio di 8.000 euro balza da 320.000 a 400.000 euro. Un punto percentuale di conversione vale, nell’esempio, 8.000 euro di fatturato aggiuntivo.
Per confronto, i benchmark europei mostrano un tasso di conversione compreso tra il 45% e il 55% per il retail ad alta specializzazione dove la consulenza è strutturata, scendendo al 30-35% nei contesti dove è assente. La Germania registra tassi superiori al 50% negli showroom di fascia media che hanno investito in formazione negli ultimi cinque anni.
L’accoglienza: il momento più costoso del processo
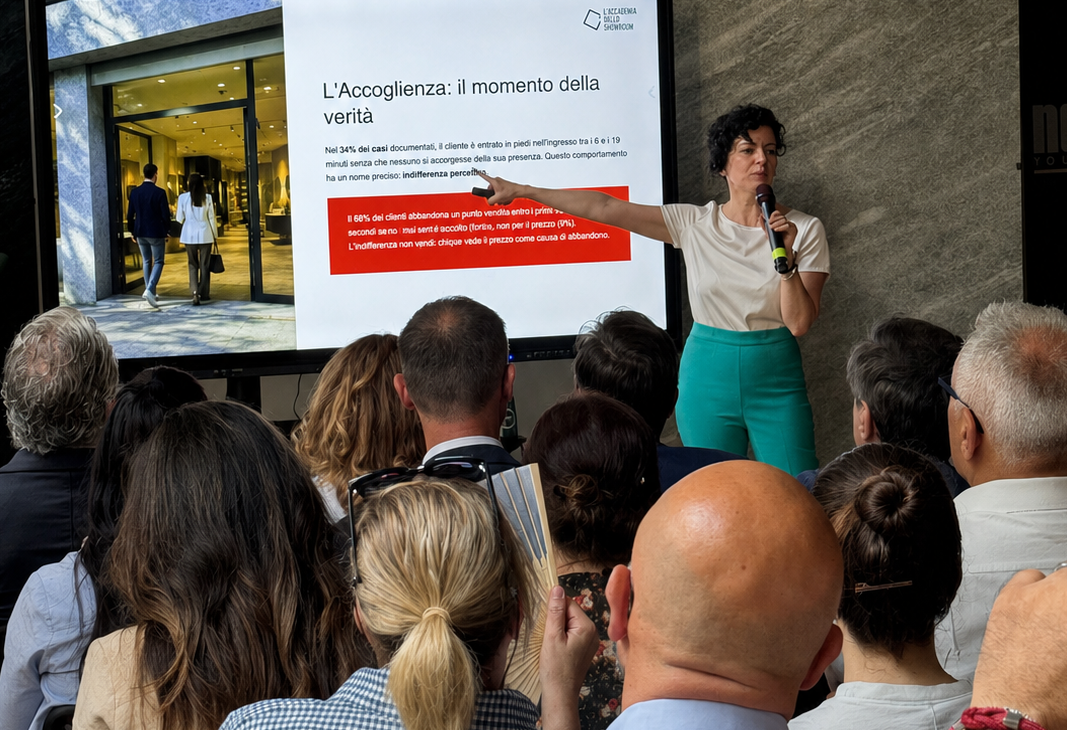
Nel 38% dei casi documentati, il cliente è rimasto in piedi nell’ingresso dello showroom per minuti tra i 6 e i 10, senza che nessuno si accorgesse della sua presenza o ritenesse opportuno avvicinarsi. Non un saluto, non un cenno, non un contatto visivo.
Questo comportamento ha un nome nella letteratura sul servizio al cliente: indifferenza percepita.
E i numeri sono chiari: il 68% dei clienti abbandona un punto vendita a causa di un atteggiamento di indifferenza percepita da parte del personale, contro il 14% per insoddisfazione rispetto al prodotto e il 9% per il prezzo. L’indifferenza vale quasi cinque volte il prezzo come causa di abbandono.
Solo il 7,3% dei venditori si presenta al cliente con il proprio nome nei primi momenti della consulenza.
L’Osservatorio cita la ricerca di Brennan e Mattila secondo cui la sola personalizzazione del saluto iniziale aumenta la disponibilità del cliente a condividere informazioni personali, incluse quelle sul budget, di circa il 30%.
Il sondaggio alla community ha svelato il meccanismo sottostante. Alla domanda su quando si presentano al cliente, l’86% dei professionisti ha risposto di farlo alla fine della visita, poco prima dei saluti, consegnando il bigliettino da visita. Solo il 10% si presenta al primo contatto.
Non è mancanza di voglia: è un problema di identità professionale. Il venditore che si percepisce come “uno del negozio” anziché un consulente non si presenta perché, nel proprio dialogo interno, non ha uno status da dichiarare.
L’indagine dei bisogni: la fase più trascurata
Se dovessimo identificare la singola fase del processo di vendita che ha il maggiore impatto sul tasso di conversione e che è contemporaneamente la più trascurata, la risposta sarebbe l’indagine dei bisogni.
Il sondaggio alla community ha chiesto di indicare le prime tre domande che i venditori rivolgono al cliente in due scenari tipici.
Nel caso del cliente che deve ristrutturare il bagno, le risposte più frequenti sono state: “Ha una planimetria?”, “Ha già visto qualcosa che le piace?”, “A che tipo di pavimento pensava?”.
Nel caso di chi vuole acquistare un mobile da arredo bagno: “Sospeso o a terra?”, “Ha già le misure?”, “Classico o moderno?”.
Sei domande su sei sono domande chiuse. Nessuna esplora chi è il cliente, perché sta facendo quell’investimento, cosa si aspetta che cambi nella propria vita quando il bagno sarà finito.
Il dato più drammatico è quello sul budget: il 98% della community ha dichiarato di non chiederlo al cliente. Le motivazioni rivelano tre meccanismi distinti: “Mi sembra di fargli i conti in tasca”, “Il cliente si chiude”, “A me darebbe fastidio”.
La terza risposta è la più rivelatrice: è la proiezione del proprio sistema di valori sul cliente. Il venditore non ragiona su ciò che è utile al cliente, ragiona su come si sentirebbe lui se fosse al posto del cliente.
Eppure, senza una stima del budget disponibile, qualunque proposta successiva sarà inevitabilmente generica e destinata a essere percepita come troppo cara, anche quando il prezzo è in linea con il mercato.
La proposta commerciale e il preventivo: valore disperso
La criticità più frequentemente osservata nella fase di proposta è la riduzione della consulenza a un elenco di prodotti con prezzi.
La proposta viene costruita come un documento tecnico-amministrativo: codici articolo, descrizioni abbreviate, prezzi.
Il 95% delle volte l’articolo compare con il codice del produttore, permettendo al cliente un confronto diretto con qualunque player online.
Il sondaggio ha rivelato anche i criteri con cui i venditori scelgono quale brand proporre.
Al primo posto: cataloghi, listini e configuratori facili da usare. Al secondo: l’innamoramento verso l’azienda dopo una visita aziendale. Al terzo: i buoni benzina. Il prodotto più facile da preventivare viene proposto più spesso. Non necessariamente il migliore, non necessariamente il più adatto a quel cliente.
Sul fronte delle convinzioni limitanti, il sondaggio ha scavato nel dialogo interno del venditore nel momento della proposta. Le frasi più frequenti: “Tanto troveranno un prezzo più basso altrove”, “Questi non hanno soldi”, “Tanto non compreranno”. Tre verdetti pronunciati su un cliente che non ha ancora aperto bocca sul prezzo.
Sono le profezie che si autoavverano: il venditore che ha già deciso che il cliente non comprerà riduce l’impegno nella proposta, rinuncia al cross-selling, non fissa il follow-up.
Il cliente percepisce questo disimpegno e si raffredda. La trattativa si chiude, e il venditore interpreta quell’esito come conferma della propria convinzione iniziale.
Sul tema del preventivo, solo il 5,3% dei venditori lo argomenta in presenza prima di consegnarlo. Eppure, il momento in cui il cliente legge il preventivo per la prima volta è il più delicato del processo: se avviene in solitudine a casa, confrontando il documento con altri preventivi, il cliente ha solo i numeri come riferimento. Se avviene in showroom con il venditore che spiega il perché di ogni scelta, il cliente dispone del contesto necessario per valutare correttamente.
I 7 giorni di tempo medio per la consegna del preventivo fanno il resto: la ricerca sul comportamento del consumatore mostra che l’intenzione di acquisto cala in modo esponenziale dopo le prime 48-72 ore.
Il follow-up: la leva più economica e meno sfruttata
Solo il 3,3% dei venditori effettua un ricontatto strutturato dopo l’invio del preventivo. 5 su 150.
Questo numero è così basso da risultare quasi difficile da credere, eppure è uno dei differenziatori competitivi più accessibili a disposizione degli showroom italiani: non richiede investimenti in tecnologia, non richiede formazione sofisticata, non richiede cambiamenti strutturali.
Le motivazioni del mancato ricontatto parlano da sole: “Tanto se gli va bene mi richiama lui”, “Mi sembra di forzare la mano”, “Mi sento invadente”.
Non è una scelta strategica: è una resistenza emotiva.
Il venditore che aspetta che sia il cliente a richiamare sta implicitamente comunicando a se stesso di non considerare il proprio lavoro sufficientemente importante da meritare un feedback.
I dati raccolti dall’Accademia sui percorsi formativi restituiscono però una realtà molto diversa da quella temuta: il momento del ricontatto si traduce in 7 casi su 10 nell’occasione di fissare una visita di approfondimento.
Un secondo incontro in cui il cliente porta i ragionamenti fatti nei giorni successivi alla prima visita, i confronti con la concorrenza, le domande emerse dopo aver riletto il preventivo.
Rinunciare a quel momento per timore di disturbare significa cedere il campo alla concorrenza nel momento più delicato del processo d’acquisto.
Sul fronte tecnologico, il 93% degli showroom analizzati non dispone di alcuno strumento strutturato di gestione dei contatti e dei preventivi: i prospect esistono nella memoria del venditore, su un’agenda o, nel migliore dei casi, in un foglio Excel su Drive.
Il canale progettisti: la grande opportunità inesplorata
Tra i temi emersi con maggiore forza dall’edizione 2026, il canale dei progettisti merita attenzione specifica.
I dati mostrano un potenziale di business straordinario che la maggior parte degli showroom italiani lascia sistematicamente inesplorato.
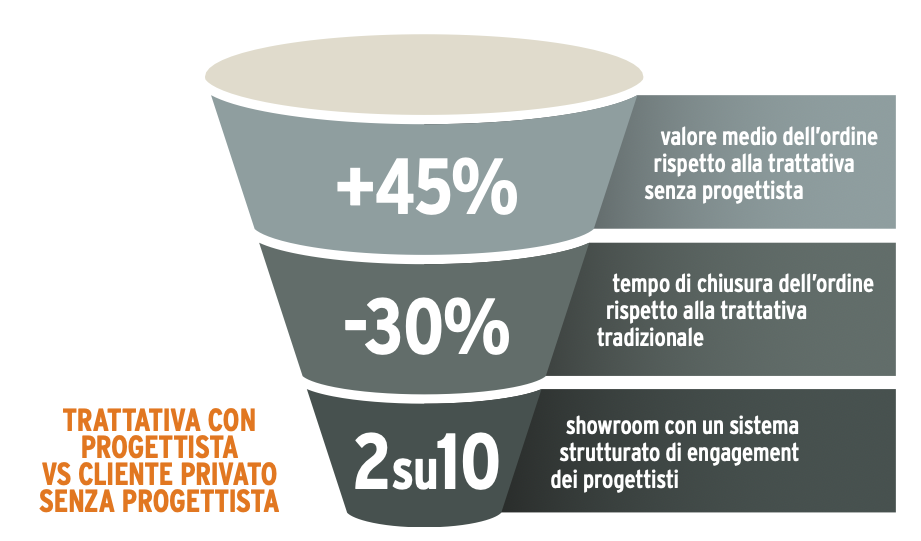
Le trattative condotte con l’intermediazione di un progettista valgono di più (grazie a un numero maggiore di elementi proposti, una fascia di prodotto tendenzialmente superiore, la completezza della fornitura) e si chiudono significativamente più in fretta: il progettista, professionista della decisione, elimina molte delle frizioni che rallentano la trattativa con il privato.
Eppure, solo 2 showroom su 10 hanno un sistema strutturato di engagement dei progettisti.
La decisione di un progettista di portare i propri clienti in uno showroom specifico è guidata da quattro criteri principali: la profondità e la qualità del catalogo prodotti, la competenza tecnica del personale, l’affidabilità operativa (tempi di consegna, gestione delle anomalie, documentazione tecnica precisa), e il riconoscimento professionale attraverso condizioni commerciali dedicate e iniziative specifiche.
Il progettista soddisfatto è un moltiplicatore: nel corso della sua carriera professionale può portare decine, se non centinaia, di clienti.
Il valore lifetime di questa relazione è strutturalmente superiore a quello di qualunque cliente privato. E la sua consulenza, ovviamente, impatta anche sul tasso di conversione.
Il messaggio ai produttori: il sell-out dipende anche da chi produce
L’Osservatorio non parla solo agli showroom. Parla all’intera filiera.
I dati mostrano che nella maggior parte delle consulenze analizzate i benefici specifici dei prodotti non vengono argomentati: il venditore indica il prodotto, ne comunica il prezzo, eventualmente lo confronta con un’alternativa.
La narrazione di marca, il perché quel prodotto è la scelta giusta per quel cliente, non è pratica diffusa.
Tutto il valore investito in ricerca, design, qualità dei materiali e comunicazione di brand si ferma alle porte dello showroom.
Il dato sui criteri di scelta del brand da proporre al cliente è particolarmente rilevante per i produttori.
Il primo criterio indicato dalla community è la facilità degli strumenti a disposizione: cataloghi chiari, listini leggibili, configuratori intuitivi. Il prodotto più facile da preventivare viene proposto più spesso. Non necessariamente il migliore, non necessariamente il più adatto. Questo significa che l’investimento nella qualità degli strumenti commerciali – un configuratore intuitivo, un listino comprensibile, una scheda prodotto che traduca le caratteristiche tecniche in benefici per il cliente – determina, nel concreto della consulenza quotidiana, se quel prodotto viene proposto o viene saltato.
Il secondo criterio di scelta è l’innamoramento verso l’azienda dopo una visita aziendale. Un venditore che ha visto dove nasce il prodotto, che ha incontrato le persone che lo progettano, che ha toccato i processi produttivi, sviluppa un legame emotivo con quel brand che si traduce nella propensione naturale a proporlo e a difenderne il prezzo. Nessun corso di formazione tecnica produce lo stesso effetto di un’esperienza vissuta in prima persona.
I tre driver strategici per il 2026-2027
L’Osservatorio chiude con indicazioni operative distinte per i punti vendita e per le aziende di produzione.
Per i punti vendita, i tre driver prioritari sono: il format dello showroom (revisione del percorso cliente con logica narrativa, eliminazione del disordine visivo, introduzione di tecnologia a supporto della consulenza e sistema di governance delle performance); la formazione del personale (tecniche di approccio al cliente, indagine dei bisogni con domande aperte, gestione del budget e delle obiezioni, strutturazione della proposta di valore, follow-up sistematico, cross-selling strutturato); e il sistema di engagement dei progettisti (database degli studi professionali nel raggio di azione, proposta di valore dedicata, calendario strutturato di appuntamenti professionali, interlocutore interno dedicato al canale).
Per le aziende di produzione, i driver sono complementari: costruire una conoscenza diretta del canale distributivo non solo in termini di volumi ordinati ma di come i propri prodotti vengono effettivamente proposti al cliente finale; investire nella formazione commerciale della forza vendita dei propri showroom partner, non solo nella formazione tecnica di prodotto; costruire relazioni dirette e strutturate con i progettisti come prescrittori di marca, creando una domanda pull che il canale poi soddisfa.
Una conoscenza che appartiene a chi sa usarla
La disciplina di tornare ogni anno a misurare gli stessi parametri per vedere se qualcosa è davvero cambiato è essa stessa una lezione che ci lascia l’Osservatorio: la conoscenza del mercato, quando è rigorosa e indipendente, è uno dei pochi vantaggi competitivi che non si comprano e non si copiano.